Verwenden Sie diese Vorlage für Ihr persönliches Budget, um Ihre monatlichen Einnahmen, Ausgaben, Ersparnisse, Schuldenrückzahlungen und finanziellen Ziele zu organisieren. Nutzen Sie die vorgegebenen Platzhalter und hilfreichen Tipps, um Ihre Ausgaben zu planen, Ihre Finanzen zu verwalten und Ihre finanziellen Ziele im Blick zu behalten. Behalten Sie Ihre Finanzen mit dieser Vorlage für ein persönliches Budget im Griff. Sie sehen auf einen Blick, woher Ihr Geld kommt und wofür Sie es ausgeben, damit Sie Ihre Ausgaben planen, unnötige Kosten senken und für die Dinge sparen können, die Ihnen wichtig sind. Listen Sie zunächst alle Ihre Einnahmequellen auf. Fügen Sie dann Ihre Fixkosten wie Miete, Nebenkosten und Kreditraten sowie Ihre variablen Ausgaben wie Lebensmittel, Mobilität und Freizeit hinzu. Vergleichen Sie die Summen, um zu sehen, wie viel Sie jeden Monat zurücklegen können. Setzen Sie sich klare Sparziele, zum Beispiel einen Notgroschen, einen Urlaub oder eine größere Anschaffung, und überprüfen Sie Ihr Budget regelmäßig, damit Ihre Finanzen auf Kurs bleiben. Verwende diese Vorlage, um die Einnahmen, Ausgaben, Ersparnisse und Schuldentilgungen für einen Monat zu planen. Trage vor Monatsbeginn Schätzungen und am Monatsende die tatsächlichen Beträge ein. Verwende durchgehend dieselbe Währung. Wähle eine Budgetierungsmethode und überprüfe monatlich deinen Fortschritt. Trage am Monatsende die tatsächlichen Beträge ein und notiere, welche Änderungen für das nächste Budget nötig sind. Halte fest, welche Fortschritte du bei jedem Spar- oder Schuldentilgungsziel gemacht hast, z. B. den gesparten Betrag, den ausstehenden Saldo oder den Fertigstellungsgrad. Entscheide anhand deiner bisherigen Erkenntnisse, welche Limits oder Sparbeträge du nächsten Monat anpassen möchtest. Priorisiere notwendige Rechnungen und realistische Ziele. Liste die Kategorien auf, in denen die tatsächlichen Ausgaben das geplante Limit überschritten haben. Ermittle wiederkehrende Ursachen statt einmaliger Ausnahmen. Berechne das monatliche Einkommen abzüglich Ausgaben und Sparbeiträgen. Berücksichtige Schuldentilgungen einheitlich, damit sie nicht doppelt abgezogen werden. Berechne den Betrag, der nach den geplanten Ausgaben und Sparbeträgen übrig bleibt. Erfasse erforderliche Kreditzahlungen nur in einer Kategorie, um eine doppelte Zählung zu vermeiden. Vergleiche den geplanten Betrag jeder Kategorie mit den tatsächlichen Ausgaben. Notiere die größten Abweichungen und ihre Ursachen. Füge Ziele hinzu, für die du sparen möchtest. Gib den Zielbetrag, den voraussichtlichen Termin und den monatlichen Sparbetrag ein. Lege für dein Ziel ein messbares Sparziel und eine Frist fest. Teile den noch benötigten Betrag durch die Anzahl der verfügbaren Monate, um einen monatlichen Sparbeitrag zu schätzen. Gib dein angestrebtes Abschlussdatum ein. Prüfe, ob der monatliche Sparbetrag, der dafür erforderlich ist, erschwinglich ist. Gib den Gesamtbetrag ein, den du für dieses Ziel sparen möchtest, und verwende dabei dieselbe Währung wie im restlichen Budget. ........... Füge ein langfristiges Ziel hinzu, etwa Altersvorsorge oder finanzielle Unabhängigkeit. Behalte den Zeithorizont und den Fortschrittsmaßstab im Blick. Füge ein mittelfristiges Ziel hinzu, etwa ein Auto oder eine Anzahlung für ein Haus. Schätze den benötigten Betrag, den Zieltermin und den monatlichen Beitrag. Füge ein Ziel hinzu, das du bald erreichen möchtest, etwa eine Reise oder ein neues Gerät. Notiere den Zielbetrag und wie viel du monatlich zurücklegen kannst. Wähle einen Ansatz, der zu deinen Bedürfnissen passt. Dies sind Alternativen und keine drei separaten Ausgaben. Passe die Prozentsätze bei Bedarf an. Lege Limits für Kategorien fest (in physischen oder digitalen Umschlägen) und erfasse die Ausgaben im Verhältnis zu jedem Limit. Lege für jeden Ausgabenbereich ein monatliches Limit fest (z. B. Lebensmittel, Transport oder Unterhaltung). Verringere den verbleibenden Betrag im jeweiligen Bereich, sobald du etwas kaufst. Verteile dein gesamtes verfügbares Einkommen auf Ausgaben-, Spar- und Schuldenkategorien, bis der geplante, nicht zugewiesene Betrag null beträgt. Plane für jede verfügbare Einnahme einen Zweck ein: Rechnungen, flexible Ausgaben, Sparen, Schulden oder einen Puffer. Ziel ist, dass in deinem Plan kein Geld ohne Zuordnung bleibt. Als Orientierung kannst du dein Nettoeinkommen so aufteilen: 50 % für notwendige Ausgaben, 30 % für persönliche Wünsche und 20 % für Sparen und zusätzliche Schuldentilgung. Passe die Anteile an deine Lebenssituation an. Beispielhafte Aufteilung: etwa 20 % des Einkommens nach Steuern für Ersparnisse und zusätzliche Schuldentilgung über die erforderlichen Mindestzahlungen hinaus. Passe sie bei Bedarf an. Beispielhafte Aufteilung: etwa 30 % des Einkommens nach Steuern für freiwillige Ausgaben wie Restaurantbesuche, Hobbys und Unterhaltung. Beispielhafte Aufteilung: etwa 50 % des Einkommens nach Steuern für notwendige Ausgaben wie Wohnen, Lebensmittel und erforderliche Transportkosten. Passe sie an deine Situation an. Füge alle offenen Schulden hinzu. Gib für jede Schuld den Saldo und die monatliche Zahlung ein und lege eine Tilgungspriorität fest. Lege fest, wie viel du zusätzlich zu den Mindestzahlungen für den Schuldenabbau aufwenden möchtest. Bei der Schneeballmethode wird in der Regel zuerst der kleinste Saldo getilgt; bei der Lawinenmethode werden in der Regel zuerst die höchsten Zinssätze angegangen. Wähle eine Tilgungsmethode: Bei der Schneeballmethode werden kleinere Salden zuerst getilgt, bei der Lawinenmethode Schulden mit höheren Zinssätzen. Gib die zusätzliche monatliche Zahlung für die ausgewählte Schuld ein. Trage die Summe aller erforderlichen Mindestzahlungen für Schulden in diesem Monat ein. Achte darauf, dieselbe Zahlung nicht an anderer Stelle in deinem Budget doppelt zu zählen. Halte die Salden und monatlichen Raten für Studien-, Privat- oder andere Kredite fest. Füge separate Einträge hinzu, wenn du mehr als einen Kredit hast. Trage den aktuellen ausstehenden Saldo jeder Kreditkarte und die geplante monatliche Zahlung ein. Unterscheide zwischen dem geschuldeten Saldo und dem Betrag, den du diesen Monat zahlst. Wähle Sparziele aus und füge für jedes einen monatlichen Sparbetrag hinzu. Du kannst weitere Ziele oder Anlagekategorien einfügen. Halte regelmäßige Beiträge zur Altersvorsorge und zu Geldanlagen entsprechend deinen persönlichen Prioritäten fest. Halte deinen geplanten monatlichen Anlagebeitrag fest. Trenne ihn von kurzfristigen Bargeldrücklagen und Notfallreserven. Gib ein, wie viel du monatlich in ein Altersvorsorgekonto oder eine Rentenversicherung einzahlen möchtest. Wähle einen Betrag, der zu deiner Situation passt. Liste Anschaffungen und Reisen auf, die du in den nächsten Jahren finanzieren möchtest. Teile den benötigten Betrag durch die Anzahl der verfügbaren Monate. Benenne eine geplante Anschaffung oder ein Erlebnis, lege einen Zielbetrag und ein Datum fest und schätze, wie viel du monatlich dafür sparen musst. Schätze die notwendigen Ausgaben für drei bis sechs Monate als mögliches Sparziel und passe es an deine Umstände an. Berechne deine notwendigen monatlichen Ausgaben und multipliziere sie mit 3–6, um einen beispielhaften Zielbetrag für deinen Notfallfonds zu ermitteln. Passe diesen Betrag an deine persönliche Situation an. Füge bei Bedarf flexible Ausgabenkategorien hinzu. Lege für jede ein monatliches Ausgabenlimit fest und vergleiche es mit den tatsächlichen Ausgaben. Schätze die Gesundheitskosten, die du selbst tragen musst, etwa für Rezepte, Arzttermine und medizinische Hilfsmittel. Plane ein Budget für Kleidung, Kosmetik, Haarschnitte und andere persönliche Anschaffungen. Unterscheide zwischen Notwendigem und optionalen Ausgaben. Lege ein Ausgabenlimit für Restaurants, Essen zum Mitnehmen, Kino, Veranstaltungen und andere Freizeitaktivitäten fest. Plane ein Budget für öffentliche Verkehrsmittel, Kraftstoff, Parken, Mitfahrdienste und regelmäßige Fahrten ein. Berücksichtige die Kosten, die du in diesem Monat erwartest. Lege einen realistischen monatlichen Betrag für Lebensmittel, Reinigungsmittel und Haushaltsbedarf fest. Vergleiche ihn am Monatsende mit den tatsächlichen Ausgaben. Füge weitere regelmäßige Rechnungen hinzu, die noch nicht aufgeführt sind. Gib für jede Ausgabe einen eigenen monatlichen Betrag an. Führe wiederkehrende Abonnements und Mitgliedschaften auf (Streaming, Software, Fitnessstudio usw.). Berücksichtige nur Dienste, für die du derzeit bezahlst. Füge monatliche Versicherungskosten hinzu, etwa für Kranken-, Hausrat-, Auto- oder Lebensversicherungen. Teile Jahresbeiträge bei Bedarf in monatliche Beträge um. Erfasse deine monatlichen Kosten für Strom, Wasser, Heizung, Internet und Telefon. Trage die einzelnen Kosten ein und nutze bei schwankenden Rechnungen einen Durchschnitt. Gib deine monatlichen Kosten für Internet zu Hause und Mobiltelefon ein, einschließlich wiederkehrender Gebühren für Dienste. Gib die monatlichen Gesamtkosten für Strom, Wasser und Heizung ein oder teile sie in einzelne Posten auf. Saisonale Durchschnittswerte können bei der Schätzung helfen. Trage deine monatlichen Wohnkosten ein. Füge je nach Bedarf Miete oder Hypothek hinzu und gib einen Betrag ein. Weitere Wohnkosten können Gebühren und Immobilienabgaben umfassen. Erfasse dein monatliches Nettoeinkommen (nach Steuern). Berücksichtige nur Geld, dessen Eingang du mit hinreichender Sicherheit erwartest. Füge bei Bedarf weitere Quellen hinzu; unregelmäßige Einnahmen kannst du vorsichtig schätzen. Berücksichtige Nebenjobs, Leistungen, Mieteinnahmen und sonstige Zusatzeinkünfte. Behandle unsichere künftige Einnahmen nicht als garantiert. Füge monatliche Leistungen, Mieteinnahmen oder sonstige regelmäßige Zusatzeinnahmen hinzu und verwende den Betrag, den du tatsächlich erhältst. Berücksichtige zusätzliche Einnahmen aus Teilzeitarbeit, dem Verkauf von Dienstleistungen oder gelegentlichen Aufträgen. Schätze nur den Betrag, den du diesen Monat realistischerweise erwartest. Führe verlässliche, regelmäßige Einkommensquellen auf, etwa Nettogehalt oder Entnahmen aus dem Unternehmen. Verwende monatliche Nettobeträge. Gib deine geschätzten monatlichen Nettoeinnahmen aus freiberuflichen Projekten oder deinem Unternehmen nach Betriebskosten und Steuern ein. Bei unregelmäßiger Arbeit verwendest du einen vorsichtigen Durchschnittswert. Gib dein monatliches Nettogehalt nach Steuern und verpflichtenden Abzügen ein. Wenn du wöchentlich oder zweiwöchentlich bezahlt wirst, rechne dein erwartetes Einkommen auf einen Monatsbetrag um. Betrag Mindmaps helfen beim Brainstorming, zeigen Beziehungen zwischen Konzepten, organisieren und generieren Ideen. Mindmap-Vorlagen bieten einen einfacheren Einstieg, da sie als Rahmen Informationen und Anleitungen zu einem bestimmten Thema enthalten. Sie liefern eine Struktur, die alle Elemente eines Themas verbindet und dienen als Ausgangspunkt für Ihre persönliche Mindmap, sowohl für geschäftliche als auch pädagogische Zwecke. Mindomo bietet intelligente Mindmap-Vorlagen, die Ihnen müheloses Arbeiten und Denken ermöglichen. Sie können aus einer Vielzahl von Mindmap-Vorlagen aus Mindomos geschäftlichen oder Bildungsangeboten wählen oder eigene Vorlagen erstellen. Jede Mindmap kann durch Hinzufügen von Anleitungshinweisen zu einem ihrer Themen in eine Mindmap-Vorlage umgewandelt werden.Vorlage für ein persönliches Budget
Über diese Vorlage
Vorlage für ein persönliches Budget
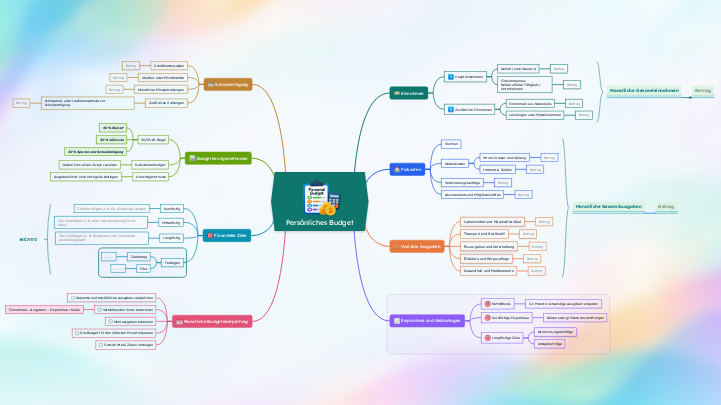
Monatliche Gesamteinnahmen
Monatliche Gesamtausgaben
WICHTIG
Persönliches Budget
Monatliche Budgetüberprüfung
Fortschritt bei Zielen verfolgen
Das Budget für den nächsten Monat anpassen
Mehrausgaben erkennen
Verbleibenden Saldo berechnen
Einnahmen − Ausgaben − Ersparnisse = Saldo
Geplante und tatsächliche Ausgaben vergleichen
Finanzielle Ziele
Zielbetrag und Frist festlegen
Frist
Zielbetrag
Langfristig
Ziel hinzufügen (z. B. Ruhestand oder finanzielle Unabhängigkeit)
Mittelfristig
Ziel hinzufügen (z. B. Auto oder Anzahlung für ein Haus)
Kurzfristig
Ziel hinzufügen (z. B. für eine Reise sparen)
Budgetierungsmethoden
Umschlagmethode
Ausgabenlimits nach Kategorie festlegen
Nullsummenbudget
Jedem Euro einen Zweck zuweisen
50/30/20-Regel
20 % Sparen und Schuldentilgung
30 % Wünsche
50 % für notwendige Ausgaben
Schuldentilgung
Zusätzliche Zahlungen
Schneeball- oder Lawinenmethode zur Schuldentilgung
Monatliche Mindestzahlungen
Studien- oder Privatkredite
Kreditkartensalden
Ersparnisse und Geldanlagen
Langfristige Ziele
Beiträge zu Geldanlagen
Altersvorsorgebeiträge
Kurzfristige Ersparnisse
Reisen oder größere Anschaffungen
Notfallfonds
3–6 Monate notwendige Ausgaben ansparen
Variable Ausgaben
Gesundheit und Medikamente
Einkäufe und Körperpflege
Essen gehen und Unterhaltung
Transport und Kraftstoff
Lebensmittel und Haushaltsartikel
Fixkosten
Abonnements und Mitgliedschaften
Versicherungsbeiträge
Versorgung und Kommunikation
Internet & Telefon
Strom, Wasser und Heizung
Wohnen
Einnahmen
Zusätzliche Einnahmen
Leistungen oder Mieteinnahmen
Einnahmen aus Nebenjobs
Haupteinkommen
Einkünfte aus freiberuflicher oder selbstständiger Tätigkeit
Gehalt (nach Steuern)
Warum eine Mindomo-Mindmap-Vorlage verwenden?
Eine Vorlage bietet verschiedene Funktionen:
-
Produkte
-
Anwendungen
- Allgemeine Anwendungen
- Mindmaps für Bildung
- Mindmaps für Unternehmen
- Mindmaps für die persönliche Entwicklung
- Assistive Technologie
- Teamzusammenarbeit
- Kampagnenbriefings für Marketingfachleute
- Discovery-Workshops mit Kunden für Berater
- Onboarding-Prozesse für HR und L&D
- Wissensmanagement
- Team-Kompetenzmatrix
- Projektbibliothek
- Rollen
- Marketingfachleute
- HR und L&D
- Berater
- Projektmanagement
- Marketing-Kampagnenplanung
- Rollout von Mitarbeiterschulungen
- Leistungsumfang
- Ideenorganisation
- Problembäume
- Trainingsbedarfsanalyse
- Mindmapping-Vorteile
-
Lösungen
- Anleitungen
- Präsentationen mit Mindmaps erstellen
- Wie man mit Mindmaps lernt
- Planen und Organisieren mit Mindmaps
- Aufgaben mit Mindmaps priorisieren
- Wie kann man mit Mindmaps Notizen machen?
- Echte Kundengeschichten
- Bildungsinhalte für 11.000 Ärzte skalieren
- Team-Workflow: vom Test zur unverzichtbaren Lösung in zwei Monaten
- 10 Jahre ohne Folien: Architekturvorlesungen neu gedacht
- Alle Erfolgsgeschichten lesen
-
Ressourcen
- Grundlagen
- Was ist eine Mindmap?
- Wie macht man eine Mindmap?
- Mindmapping als assistive Technologie
- Was ist eine Concept Map?
- Anleitungen & Support
- Videoanleitungen
- Hilfezentrum
- Forum
- Beispiele & Vorlagen
- Die 29 besten Mindmap-Beispiele
- Mindomo für Microsoft Teams
- So erstellen Sie ein Gantt-Diagramm
- Die Effizienz von Mindomo im Bildungsbereich
- Funktionsseiten
- Bildung
- Aufgaben für Lehrer
- Arbeit & Persönlich
- Desktop
- Der Mindomo-Blog
- Preise
- Anmelden
- Registrieren
- Dashboard
Mindmapping-Vorteile
Warum visuelles Denken Erinnern und Planen erleichtert.
Grundlagen
Anleitungen & Support
Beispiele & Vorlagen
Funktionsseiten
 Blog
Der Mindomo-Blog
Anleitungen, Beispiele und Forschung zum visuellen Denken.
Alle Artikel ansehen