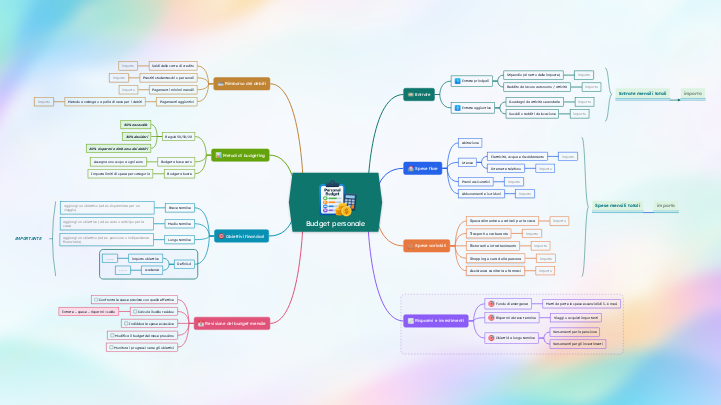
Utilizza questo modello di budget personale per organizzare le tue entrate mensili, le spese, i risparmi, i rimborsi dei debiti e gli obiettivi finanziari. Segui i campi predefiniti e i consigli pratici per pianificare le tue spese, gestire il tuo denaro e raggiungere i tuoi obiettivi finanziari. Prendi il controllo delle tue finanze con questo modello di budget personale. Ti permette di vedere da dove arrivano i tuoi soldi e dove vanno, così puoi pianificare le spese, ridurre i costi inutili e risparmiare per ciò che conta davvero per te. Inizia elencando tutte le tue fonti di reddito, poi aggiungi le spese fisse, come affitto, bollette e rate dei prestiti, e le spese variabili, come spesa alimentare, trasporti e svago. Confronta i totali per capire quanto puoi mettere da parte ogni mese. Fissa obiettivi di risparmio chiari, come un fondo per le emergenze, una vacanza o un acquisto importante, e rivedi regolarmente il tuo budget per tenere sotto controllo le tue finanze. Usa questo modello per pianificare le entrate, le spese, i risparmi e i rimborsi dei debiti di un mese. Inserisci le stime prima dell'inizio del mese e gli importi effettivi alla fine. Usa sempre la stessa valuta. Scegli un metodo di budgeting e verifica i progressi ogni mese. Alla fine del mese, inserisci i dati effettivi e annota le modifiche da apportare al budget successivo. Registra i progressi compiuti verso ciascun obiettivo di risparmio o rimborso dei debiti, ad esempio l’importo risparmiato, il saldo residuo o la percentuale completata. Decidi quali limiti o importi destinati al risparmio modificare il mese prossimo in base a ciò che hai imparato. Dai priorità alle bollette essenziali e a obiettivi realistici. Elenca le categorie in cui le spese effettive hanno superato il limite previsto. Individua le cause ricorrenti, anziché le eccezioni occasionali. Calcola il reddito mensile meno le spese e i contributi ai risparmi. Considera i rimborsi dei debiti in modo coerente, per non sottrarli due volte. Calcola il denaro che rimane dopo le spese previste e gli importi destinati ai risparmi. Inserisci le rate obbligatorie dei prestiti in una sola categoria per evitare di conteggiarle due volte. Confronta l’importo previsto per ciascuna categoria con quello effettivamente speso. Prendi nota delle differenze maggiori e dei motivi per cui si sono verificate. Aggiungi gli obiettivi che vuoi finanziare. Inserisci l'importo da raggiungere, la scadenza prevista e il contributo mensile ai risparmi. Specifica un obiettivo di risparmio misurabile e una scadenza. Dividi l’importo ancora necessario per il numero di mesi a disposizione per stimare il contributo mensile. Inserisci la data entro cui vuoi raggiungere l’obiettivo. Verifica che l’importo da risparmiare ogni mese per raggiungerlo sia sostenibile. Inserisci l’importo totale che vuoi risparmiare per questo obiettivo, usando la stessa valuta del resto del budget. ........... Aggiungi un obiettivo a lungo termine, come i risparmi per la pensione o l’indipendenza finanziaria. Tieni ben visibili l’orizzonte temporale e il parametro di avanzamento. Aggiungi un obiettivo a medio termine, come l’acquisto di un’auto o l’anticipo per una casa. Stima l’importo necessario, la data prevista e il contributo mensile. Aggiungi un obiettivo che vuoi raggiungere presto, come un viaggio o un nuovo dispositivo. Indica l’importo da raggiungere e quanto puoi mettere da parte ogni mese. Scegli l'approccio più adatto alle tue esigenze: sono alternative, non tre spese separate. Se necessario, modifica le percentuali. Assegna limiti alle categorie (buste fisiche o digitali) e tieni traccia degli acquisti rispetto a ciascun limite. Imposta un limite mensile per ogni categoria di spesa (ad esempio generi alimentari, trasporti o intrattenimento). Riduci il saldo residuo della categoria man mano che effettui gli acquisti. Assegna tutto il reddito disponibile alle categorie di spesa, risparmio e debito finché l’importo pianificato non assegnato non è pari a zero. Assegna a ogni euro di reddito disponibile uno scopo preciso: bollette, spese flessibili, risparmi, debiti o un margine di sicurezza. Nel tuo piano, cerca di non lasciare denaro senza una destinazione. Come punto di partenza, puoi destinare il 50% del reddito netto alle necessità, il 30% ai desideri e il 20% ai risparmi e al rimborso dei debiti oltre alle rate minime obbligatorie. Adatta le percentuali alla tua situazione. Ripartizione indicativa: circa il 20% del reddito al netto delle imposte da destinare ai risparmi e al rimborso dei debiti, oltre ai pagamenti minimi obbligatori. Adatta la percentuale secondo necessità. Ripartizione indicativa: circa il 30% del reddito al netto delle imposte per le spese facoltative, come mangiare fuori, hobby e intrattenimento. Ripartizione indicativa: circa il 50% del reddito al netto delle imposte per le spese essenziali, come alloggio, generi alimentari e trasporti necessari. Adattala alla tua situazione. Aggiungi ogni debito in essere. Per ciascuno, inserisci il saldo e la rata mensile, quindi scegli una priorità di rimborso. Decidi quanto destinare al rimborso dei debiti oltre alle rate minime. Con il metodo a palla di neve si parte generalmente dal debito più piccolo; con il metodo a valanga si dà priorità ai debiti con il tasso d’interesse più alto. Scegli un metodo di rimborso: il metodo a palla di neve dà priorità ai saldi più bassi; quello a valanga ai tassi d’interesse più alti. Inserisci il pagamento mensile aggiuntivo per il debito scelto. Inserisci la somma di tutti i pagamenti minimi obbligatori dei debiti per il mese. Evita di conteggiare due volte lo stesso pagamento in altre voci del budget. Registra i saldi e i pagamenti mensili dei prestiti studenteschi, personali o di altro tipo. Aggiungi voci separate se hai più di un prestito. Inserisci il saldo residuo attuale di ciascuna carta di credito e il pagamento mensile che prevedi di effettuare. Distingui il saldo dovuto dall’importo pagato questo mese. Scegli i tuoi obiettivi di risparmio e indica quanto accantonare ogni mese per ciascuno. Puoi aggiungere altri obiettivi o categorie di investimento. Registra i contributi periodici per la pensione e gli investimenti in base alle tue priorità. Registra il versamento mensile previsto per gli investimenti. Tienilo separato dai risparmi liquidi a breve termine e dalle riserve di emergenza. Inserisci quanto intendi versare ogni mese in un fondo pensione o in un conto previdenziale. Scegli un importo adatto alla tua situazione. Elenca gli acquisti e i viaggi che prevedi di finanziare nei prossimi anni; dividi l’importo necessario per il numero di mesi a disposizione. Indica un acquisto o un’esperienza a breve termine, stabilisci un importo e una data obiettivo e stima quanto risparmiare ogni mese. Stima le spese essenziali di tre-sei mesi come possibile obiettivo di risparmio, adattandolo alla tua situazione. Calcola le tue spese essenziali mensili e moltiplicale per 3–6 per ottenere un obiettivo indicativo per il fondo di emergenza. Adatta l’obiettivo alla tua situazione. Aggiungi le categorie di spesa flessibili che ti servono. Stabilisci un limite mensile per ciascuna e confrontalo con la spesa effettiva. Stima le spese sanitarie a tuo carico, come farmaci prescritti, visite e forniture mediche. Stanzia un budget per abbigliamento, cosmetici, tagli di capelli e altri acquisti personali. Distingui le necessità dalle spese facoltative. Stabilisci un limite di spesa per ristoranti, cibo da asporto, cinema, eventi e altre attività ricreative. Prevedi un budget per trasporto pubblico, carburante, parcheggi, servizi di trasporto condiviso e spostamenti abituali. Includi i costi previsti per questo mese. Stabilisci un importo mensile realistico per la spesa alimentare, i prodotti per la pulizia e gli articoli essenziali per la casa. Alla fine del mese, confrontalo con la spesa effettiva. Aggiungi eventuali altre bollette ricorrenti non ancora indicate. Assegna a ogni spesa un importo mensile specifico. Elenca gli abbonamenti e le iscrizioni ricorrenti (streaming, software, palestra ecc.). Includi solo i servizi che paghi attualmente. Aggiungi i costi mensili delle assicurazioni, ad esempio sanitaria, casa, auto o vita. Se necessario, converti i premi annuali in importi mensili. Inserisci il costo mensile di ogni utenza. Aggiungi i servizi che paghi e inserisci l'importo previsto o effettivo. Inserisci le bollette mensili di Internet a casa e del cellulare, compresi gli eventuali costi ricorrenti dei servizi. Inserisci il costo mensile complessivo di elettricità, acqua e riscaldamento oppure suddividilo in voci separate. Le medie stagionali possono aiutarti a fare una stima. Inserisci i costi mensili dell'abitazione. Aggiungi Affitto o Mutuo, a seconda dei casi, e inserisci un importo. Gli altri costi abitativi possono includere spese condominiali e imposte sulla proprietà. Registra le entrate mensili nette (al netto delle imposte). Includi solo il denaro che prevedi ragionevolmente di ricevere. Aggiungi altre fonti, se necessario; puoi stimare con prudenza le entrate irregolari. Includi lavori occasionali, sussidi, affitti e altri guadagni extra. Non considerare garantite le entrate future incerte. Aggiungi le prestazioni mensili, i redditi da locazione o altre entrate extra regolari, indicando l’importo che ricevi effettivamente. Includi i guadagni extra derivanti da un lavoro part-time, dalla vendita di servizi o da incarichi occasionali. Stima solo l’importo che prevedi ragionevolmente di ricevere questo mese. Elenca le fonti di reddito ricorrenti e affidabili, come lo stipendio netto o i prelievi dall'attività. Usa gli importi mensili netti. Inserisci la stima dei guadagni mensili netti derivanti da progetti freelance o dalla tua attività, al netto dei costi aziendali e delle imposte. Se il lavoro è irregolare, usa una media prudenziale. Inserisci il totale dello stipendio mensile netto, al netto delle imposte e delle trattenute obbligatorie. Se vieni pagato ogni settimana o ogni due settimane, converti la retribuzione prevista in un importo mensile. importo Le mappe mentali aiutano a fare brainstorming, a stabilire relazioni tra i concetti, a organizzare e generare idee. Tuttavia, i modelli di mappe concettuali e mentali vuote offrono un modo più semplice per iniziare, in quanto sono strutture che contengono informazioni su un argomento specifico con istruzioni guida. In sostanza, i modelli di mappe mentali garantiscono la struttura che combina tutti gli elementi di un argomento specifico e servono come punto di partenza per la tua mappa mentale personale. Sono una risorsa che fornisce una soluzione pratica per creare una mappa mentale su un particolare argomento, sia per il lavoro che per l'istruzione. Mindomo offre modelli di mappe mentali intelligenti che consentono di lavorare e pensare senza sforzo. È possibile scegliere tra una varietà di modelli di mappe concettuali dagli account aziendali o educativi di Mindomo, oppure creare i propri modelli di mappe mentali da zero. Qualsiasi mappa mentale può essere trasformata in un modello di mappa concettuale aggiungendo ulteriori note guida a uno dei suoi argomenti.Modello di budget personale
Informazioni su questo modello
Modello di budget personale
Entrate mensili totali
Spese mensili totali
IMPORTANTE
Budget personale
Revisione del budget mensile
Monitora i progressi verso gli obiettivi
Modifica il budget del mese prossimo
Individua le spese eccessive
Calcola il saldo residuo
Entrate − spese − risparmi = saldo
Confronta le spese previste con quelle effettive
Obiettivi finanziari
Definisci importo e scadenza
Scadenza
Importo obiettivo
Lungo termine
aggiungi un obiettivo (ad es. pensione o indipendenza finanziaria)
Medio termine
aggiungi un obiettivo (ad es. auto o anticipo per la casa)
Breve termine
aggiungi un obiettivo (ad es. risparmiare per un viaggio)
Metodi di gestione del budget
Budget a buste
Imposta limiti di spesa per categoria
Budget a base zero
Assegna uno scopo a ogni euro
Regola 50/30/20
20% per risparmi e rimborso dei debiti
30% per i desideri
50% per le necessità
Rimborso dei debiti
Pagamenti aggiuntivi
Metodo a valanga o a palla di neve per i debiti
Pagamenti minimi mensili
Prestiti studenteschi o personali
Saldi delle carte di credito
Risparmi e investimenti
Obiettivi a lungo termine
Versamenti per gli investimenti
Versamenti per la pensione
Risparmi a breve termine
Viaggi o acquisti importanti
Fondo di emergenza
Crea un fondo per 3–6 mesi di spese essenziali
Spese variabili
Assistenza sanitaria e farmaci
Shopping e cura della persona
Ristoranti e intrattenimento
Trasporti e carburante
Spesa alimentare e articoli per la casa
Spese fisse
Abbonamenti e iscrizioni
Premi assicurativi
Utenze
Internet e telefono
Elettricità, acqua e riscaldamento
Abitazione
Entrate
Entrate aggiuntive
Sussidi o redditi da locazione
Guadagni da attività secondarie
Entrate principali
Reddito da lavoro autonomo o d'impresa
Stipendio (al netto delle imposte)
Perché utilizzare un modello di mappa concettuale Mindomo?
Un modello ha diverse funzionalità:
-
Prodotti
-
Usi
- Usi generali
- Mappe concettuali per l'educazione
- Mappe concettuali per le Aziende
- Mappe concettuali per la Crescita Personale
- Tecnologia Assistiva
- Collaborazione di team
- Brief di campagna per marketer
- Workshop di scoperta del cliente per consulenti
- Percorsi di onboarding per HR e L&D
- Gestione della conoscenza
- Matrice delle competenze del team
- Libreria dei progetti
- Ruoli
- Marketer
- HR e L&D
- Consulenti
- Gestione dei progetti
- Pianificazione delle campagne marketing
- Rollout della formazione dei dipendenti
- Ambito di lavoro
- Organizzazione delle idee
- Alberi dei problemi
- Analisi dei bisogni formativi
- Vantaggi della Mappa Concettuale
-
Soluzioni
- Guide
- Creare presentazioni con le mappe concettuali
- Come imparare con le mappe concettuali
- Pianificare e organizzare con le mappe concettuali
- Come dare priorità ai compiti con le mappe concettuali
- Prendere appunti con le mappe concettuali
- Storie reali dei clienti
- Scalare contenuti formativi per 11.000 medici
- Flusso di lavoro di team: dalla prova a indispensabile in due mesi
- 10 anni senza slide: ripensare le lezioni di architettura
- Leggi tutte le storie
-
Risorse
- Le basi
- Cos'è una mappa mentale?
- Top 29 Esempi di Mappe Mentali
- Programmi per fare Mappe Concettuali
- Come creare un diagramma di Gantt
- Guide e Supporto
- Video tutorial
- Centro assistenza
- Forum
- Esempi e modelli
- Come fare una mappa concettuale?
- Modelli di Diagrammi
- Esempi di Mappe Concettuali
- Programma per Diagrammi di Gantt
- Pagine funzionalità
- Istruzione
- Compiti per insegnanti
- Lavoro e Personale
- Desktop
- Il blog di Mindomo
- Prezzi
- Accedi
- Registrati
- Dashboard
Vantaggi della Mappa Concettuale
Perché il pensiero visivo rende più facile ricordare e pianificare.
Le basi
Guide e Supporto
Esempi e modelli
Pagine funzionalità
 Blog
Il blog di Mindomo
Guide, esempi e ricerche sul pensiero visivo.
Sfoglia tutti gli articoli