
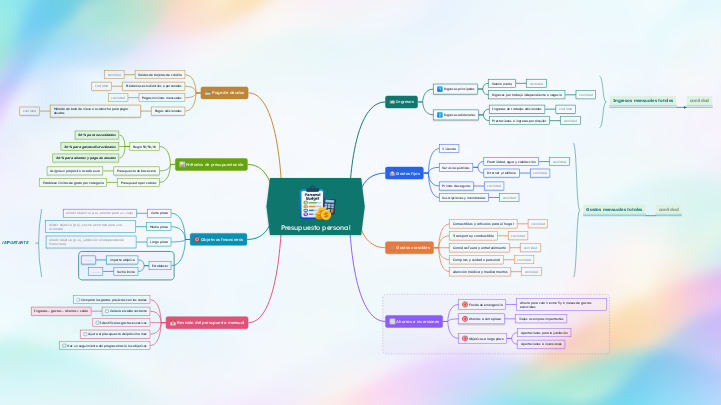
Utiliza esta plantilla de presupuesto personal para organizar tus ingresos mensuales, gastos, ahorros, pagos de deudas y objetivos financieros. Sigue los campos guiados y los consejos prácticos para planificar tus gastos, administrar tu dinero y avanzar hacia tus objetivos financieros. Toma el control de tu dinero con esta plantilla de presupuesto personal. Te ayuda a ver de dónde viene tu dinero y a dónde va, para que puedas planificar tus gastos, reducir los costes innecesarios y ahorrar para lo que de verdad te importa. Empieza por enumerar todas tus fuentes de ingresos y, después, añade tus gastos fijos, como el alquiler, los suministros y las cuotas de préstamos, y tus gastos variables, como la compra, el transporte y el ocio. Compara los totales para saber cuánto puedes ahorrar cada mes. Fíjate objetivos de ahorro claros, como un fondo de emergencia, unas vacaciones o una compra importante, y revisa tu presupuesto con regularidad para mantener tus finanzas bajo control. Usa esta plantilla para planificar los ingresos, gastos, ahorros y pagos de deudas de un mes. Introduce estimaciones antes de que empiece el mes y las cantidades reales al final. Usa una sola moneda de forma coherente. Elige un método de presupuestación y revisa el progreso cada mes. Al final del mes, añade las cifras reales y anota los cambios necesarios para el próximo presupuesto. Registra el progreso de cada objetivo de ahorro o pago de deudas, como el importe ahorrado, el saldo pendiente o el porcentaje completado. Decide qué límites o asignaciones de ahorro ajustar el próximo mes según lo que hayas aprendido. Prioriza las facturas esenciales y los objetivos realistas. Enumera las categorías en las que los gastos reales superaron el límite previsto. Identifica las causas recurrentes, no las excepciones puntuales. Calcula los ingresos mensuales menos los gastos y las aportaciones al ahorro. Trata los pagos de deudas de forma coherente para no restarlos dos veces. Calcula el dinero que queda después de los gastos previstos y las asignaciones de ahorro. Incluye los pagos obligatorios de préstamos en una sola categoría para evitar contarlos dos veces. Compara el importe previsto de cada categoría con el importe realmente gastado. Anota las mayores diferencias y por qué se produjeron. Añade los objetivos que quieras financiar. Introduce el importe objetivo, la fecha límite prevista y la aportación mensual de ahorro. Especifica un objetivo de ahorro cuantificable y una fecha límite. Divide el importe restante entre el número de meses disponibles para calcular una aportación mensual. Introduce la fecha prevista para alcanzar tu objetivo. Comprueba si puedes permitirte el ahorro mensual necesario para lograrlo. Introduce el importe total que quieres ahorrar para este objetivo, usando la misma moneda que el resto de tu presupuesto. ........... Añade un objetivo a largo plazo, como ahorrar para la jubilación o alcanzar la independencia financiera. Mantén visible el horizonte temporal y el indicador de progreso. Añade un objetivo a medio plazo, como comprar un coche o ahorrar para la entrada de una vivienda. Calcula el importe necesario, la fecha objetivo y la aportación mensual. Añade un objetivo que quieras alcanzar pronto, como un viaje o un dispositivo nuevo. Anota el importe objetivo y cuánto puedes reservar cada mes. Elige el método que mejor se adapte a tus necesidades; son alternativas, no tres gastos distintos. Ajusta los porcentajes cuando sea necesario. Asigna límites a las categorías (sobres físicos o digitales) y registra las compras con respecto a cada límite. Establece un límite mensual para cada categoría de gasto (por ejemplo, alimentos, transporte o entretenimiento). Reduce el saldo restante de la categoría a medida que realices compras. Asigna todos los ingresos disponibles a categorías de gastos, ahorro y deudas hasta que el importe previsto sin asignar sea cero. Asigna un destino a todos tus ingresos disponibles: facturas, gastos variables, ahorros, deudas o un fondo de reserva. El objetivo es que no quede dinero sin asignar, independientemente de la moneda que utilices. Como orientación inicial, puedes destinar el 50 % de los ingresos netos a necesidades, el 30 % a gastos no esenciales y el 20 % al ahorro y al pago de deudas por encima de las cuotas mínimas obligatorias. Adapta los porcentajes a tu situación. Distribución orientativa: alrededor del 20 % de los ingresos netos para ahorros y pagos que superen los mínimos obligatorios de las deudas. Ajústala según sea necesario. Distribución orientativa: alrededor del 30 % de los ingresos netos para gastos opcionales, como comer fuera, aficiones y entretenimiento. Distribución orientativa: alrededor del 50 % de los ingresos netos para gastos esenciales, como vivienda, alimentos y transporte necesario. Adáptala a tu situación. Añade cada deuda pendiente. Para cada una, introduce el saldo y el pago mensual; elige una prioridad de pago. Decide cuánto destinar a la deuda por encima de los mínimos. El método de bola de nieve suele priorizar el saldo más pequeño; el método de avalancha suele priorizar las tasas de interés más altas. Elige un método de pago: la bola de nieve prioriza los saldos más pequeños; la avalancha, los tipos de interés más altos. Introduce el pago mensual adicional para la deuda elegida. Introduce la suma de todos los pagos mínimos de deuda exigidos para el mes. Evita contabilizar el mismo pago dos veces en otras partes del presupuesto. Anota los saldos y pagos mensuales de préstamos estudiantiles, personales o de otro tipo. Añade entradas separadas si tienes más de un préstamo. Introduce el saldo pendiente actual de cada tarjeta de crédito y el pago mensual que planeas realizar. Separa el saldo adeudado del importe pagado este mes. Elige los destinos de ahorro y añade una aportación mensual para cada uno. Puedes insertar más objetivos o categorías de inversión. Anota las aportaciones periódicas para la jubilación y las inversiones según tus prioridades. Registra la aportación mensual prevista para inversiones. Mantenla separada de los ahorros en efectivo a corto plazo y del fondo de emergencia. Introduce cuánto tienes previsto aportar mensualmente a una cuenta de jubilación o a un plan de pensiones. Elige un importe adecuado a tus circunstancias. Enumera las compras y los viajes que planeas financiar en los próximos años; divide el importe necesario entre el número de meses disponibles. Indica una compra o experiencia próxima, fija un importe y una fecha objetivo, y calcula cuánto ahorrar cada mes. Calcula entre tres y seis meses de gastos esenciales como posible objetivo de ahorro y ajústalo a tus circunstancias. Calcula tus gastos esenciales mensuales y multiplícalos por 3–6 para obtener un objetivo orientativo para el fondo de emergencia. Adáptalo a tus circunstancias. Añade las categorías de gastos flexibles que necesites. Establece un límite de gasto mensual para cada una y compáralo con el gasto real. Calcula los gastos médicos de bolsillo, como recetas, consultas y suministros médicos. Presupuesta ropa, cosméticos, cortes de pelo y otras compras personales. Distingue las necesidades de los gastos opcionales. Establece un límite de gasto para restaurantes, comida para llevar, cine, eventos y otras actividades de ocio. Presupuesta el transporte público, el combustible, el estacionamiento, los viajes compartidos y los desplazamientos habituales. Incluye los costes que preveas durante este mes. Establece un importe mensual realista para comestibles, productos de limpieza y artículos básicos del hogar. Compáralo con el gasto real al final del mes. Añade otras facturas periódicas que no aparezcan aquí. Cada gasto debe tener su propio importe mensual. Enumera las suscripciones y membresías periódicas (streaming, software, gimnasio, etc.). Incluye solo los servicios que pagas actualmente. Añade los costes mensuales de seguros, como los de salud, hogar, coche o vida. Si es necesario, convierte las primas anuales en un importe mensual. Introduce el gasto mensual en electricidad, agua, calefacción, internet y teléfono. Puedes desglosar cada servicio y utilizar una media cuando los importes varíen. Introduce las facturas mensuales de internet en casa y del teléfono móvil, incluidos los cargos recurrentes por servicios. Introduce el coste mensual combinado de la electricidad, el agua y la calefacción, o desglósalos en partidas separadas. Los promedios estacionales pueden ayudar con las estimaciones. Introduce tus gastos mensuales de vivienda. Añade el alquiler o la hipoteca, según corresponda, e introduce un importe. Otros gastos de vivienda pueden incluir cuotas y cargos de la propiedad. Registra los ingresos netos mensuales (después de impuestos). Incluye solo el dinero que esperas recibir razonablemente. Añade las fuentes que necesites; puedes estimar de forma prudente los ingresos irregulares. Incluye trabajos complementarios, prestaciones, alquileres y otros ingresos extra. No cuentes como garantizados los ingresos futuros inciertos. Añade prestaciones mensuales, ingresos por alquiler u otros ingresos extra regulares, usando el importe que realmente recibes. Incluye ingresos extra de trabajos a tiempo parcial, venta de servicios o trabajos ocasionales. Estima solo el importe que esperas recibir razonablemente este mes. Enumera las fuentes de ingresos periódicas y fiables, como el salario neto o los ingresos que retiras de tu negocio. Utiliza cantidades netas mensuales. Introduce los ingresos netos mensuales estimados de tus proyectos independientes o de tu negocio, después de los gastos comerciales y los impuestos. Si el trabajo es irregular, usa un promedio prudente. Introduce el total de tu salario mensual neto, después de impuestos y deducciones obligatorias. Si te pagan semanal o quincenalmente, convierte el importe previsto en una cantidad mensual. cantidad Los mapas mentales ayudan a hacer lluvias de ideas, establecer relaciones entre conceptos y organizar y generar ideas. Las plantillas de mapas mentales ofrecen además una forma más fácil de empezar, ya que son estructuras que contienen información sobre un tema concreto junto con instrucciones orientativas. En esencia, las plantillas de mapas mentales aportan una estructura que reúne todos los elementos de un tema y sirven como punto de partida para tu propio mapa mental. Son un recurso práctico para crear un mapa mental sobre un tema concreto, ya sea en el ámbito empresarial o en el educativo. Mindomo te ofrece plantillas de mapas mentales inteligentes que te permiten trabajar y pensar sin esfuerzo. Puedes elegir entre una gran variedad de plantillas de mapas mentales de las cuentas empresariales o educativas de Mindomo, o crear tus propias plantillas desde cero. Cualquier mapa mental puede convertirse en una plantilla añadiendo notas orientativas a uno de sus temas.Plantilla de presupuesto personal
Acerca de esta plantilla
Plantilla de presupuesto personal
Ingresos mensuales totales
Gastos mensuales totales
IMPORTANTE
Presupuesto personal
Revisión del presupuesto mensual
Haz un seguimiento del progreso hacia tus objetivos
Ajusta el presupuesto del próximo mes
Identifica los gastos excesivos
Calcula el saldo restante
Ingresos − gastos − ahorros = saldo
Compara los gastos previstos con los reales
Objetivos financieros
Establecer importe y plazo
fecha límite
importe objetivo
Largo plazo
añadir objetivo (p. ej., jubilación o independencia financiera)
Medio plazo
añadir objetivo (p. ej., coche o entrada para una vivienda)
Corto plazo
añadir objetivo (p. ej., ahorrar para un viaje)
Métodos de presupuestación
Presupuesto por sobres
Establece límites de gasto por categoría
Presupuesto de base cero
Asigna una función a cada unidad de dinero
Regla 50/30/20
20 % para ahorros y pago de deudas
30 % para gastos discrecionales
50 % para necesidades
Pago de deudas
Pagos adicionales
Método de bola de nieve o avalancha para pagar deudas
Pagos mínimos mensuales
Préstamos estudiantiles o personales
Saldos de tarjetas de crédito
Ahorros e inversiones
Objetivos a largo plazo
Aportaciones a inversiones
Aportaciones para la jubilación
Ahorros a corto plazo
Viajes o compras importantes
Fondo de emergencia
Ahorra para cubrir entre 3 y 6 meses de gastos esenciales
Gastos variables
Atención médica y medicamentos
Compras y cuidado personal
Comidas fuera y entretenimiento
Transporte y combustible
Alimentación y artículos para el hogar
Gastos fijos
Suscripciones y cuotas de socios
Primas de seguros
Suministros y comunicaciones
Internet y teléfono
Electricidad, agua y calefacción
Vivienda
Ingresos
Ingresos adicionales
Prestaciones o ingresos por alquiler
Ingresos de trabajos adicionales
Ingresos principales
Ingresos por trabajo independiente o negocio
Salario (neto)
¿Por qué usar una plantilla de mapa mental de Mindomo?
Una plantilla tiene varias funciones:
-
Productos
-
Usos
- Usos generales
- Mapas mentales para la educación
- Mapas mentales para empresas
- Mapas mentales para el desarrollo personal
- Tecnología asistida
- Colaboración en equipo
- Briefs de campaña para profesionales de marketing
- Talleres de descubrimiento de clientes para consultores
- Recorridos de onboarding para RR. HH. y L&D
- Gestión del conocimiento
- Matriz de competencias del equipo
- Biblioteca de proyectos
- Roles
- Profesionales de marketing
- RR. HH. y L&D
- Consultores
- Gestión de proyectos
- Planificación de campañas de marketing
- Planes de formación para empleados
- Alcance del trabajo
- Organización de ideas
- Árboles de problemas
- Análisis de necesidades de formación
- Beneficios de los mapas mentales
-
Soluciones
- Guías
- Hacer presentaciones con mapas mentales
- Aprender con mapas mentales
- Planificar y organizar con mapas mentales
- Priorizar tareas con mapas mentales
- Tomar notas con mapas mentales
- Historias reales de clientes
- Escalar contenido educativo para 11.000 médicos
- Flujo de trabajo en equipo: de la prueba a herramienta imprescindible en dos meses
- 10 años sin diapositivas: repensar las clases de arquitectura
- Leer todas las historias
-
Recursos
- Aprende lo básico
- Los 29 mejores ejemplos de mapas mentales
- Programa de Gantt
- ¿Cómo hacer un mapa mental?
- Cómo hacer un diagrama de Gantt
- Guías y soporte
- Tutoriales en video
- Centro de ayuda
- Foro
- Ejemplos y plantillas
- ¿Qué es un mapa conceptual?
- Creador de mapas conceptuales
- Plantilla de mapa conceptual
- Plantillas de diagramas
- Páginas de funciones
- Educación
- Tareas para profesores
- Trabajo y uso personal
- Escritorio
- El blog de Mindomo
- Precios
- Iniciar sesión
- Registrarse
- Panel de control
Gestión del conocimiento
Beneficios de los mapas mentales
Por qué el pensamiento visual facilita recordar y planificar.
Aprende lo básico
Guías y soporte
Ejemplos y plantillas
Páginas de funciones
 Blog
El blog de Mindomo
Guías, ejemplos e investigación sobre el pensamiento visual.
Ver todos los artículos


