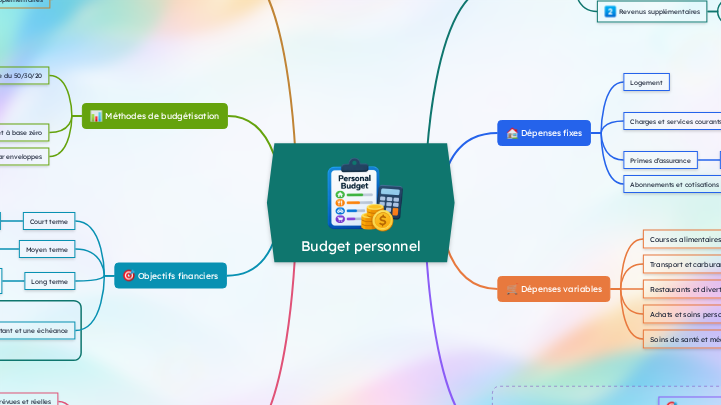
Utilisez ce modèle de budget personnel pour organiser vos revenus mensuels, vos dépenses, votre épargne, vos remboursements de dettes et vos objectifs financiers. Suivez les champs à compléter et les conseils pratiques pour planifier vos dépenses, gérer votre argent et progresser vers vos objectifs financiers. Reprenez le contrôle de vos finances avec ce modèle de budget personnel. Il vous permet de voir d'où vient votre argent et où il va, afin de planifier vos dépenses, de réduire les coûts inutiles et d'épargner pour ce qui compte vraiment pour vous. Commencez par lister toutes vos sources de revenus, puis ajoutez vos dépenses fixes, comme le loyer, les factures et les remboursements de prêt, ainsi que vos dépenses variables, comme les courses, les transports et les loisirs. Comparez les totaux pour savoir combien vous pouvez mettre de côté chaque mois. Fixez-vous des objectifs d'épargne clairs, comme une épargne de précaution, des vacances ou un achat important, et révisez régulièrement votre budget pour garder le contrôle de vos finances. Utilisez ce modèle pour planifier les revenus, les dépenses, l’épargne et les remboursements de dettes d’un mois. Saisissez des estimations avant le début du mois, puis les montants réels à la fin du mois. Utilisez une seule et même devise. Choisissez une méthode de budgétisation et faites le point chaque mois. À la fin du mois, ajoutez les chiffres réels et notez les changements à apporter au budget suivant. Consignez les progrès réalisés pour chaque objectif d’épargne ou de remboursement de dette, par exemple le montant épargné, le solde restant ou le pourcentage atteint. Décidez quels plafonds ou montants d’épargne ajuster le mois prochain en fonction de ce que vous avez appris. Donnez la priorité aux factures essentielles et à des objectifs réalistes. Dressez la liste des catégories où les dépenses réelles ont dépassé la limite prévue. Repérez les causes récurrentes plutôt que les exceptions ponctuelles. Calculez le revenu mensuel moins les dépenses et les cotisations d’épargne. Comptabilisez les remboursements de dettes de manière cohérente afin de ne pas les soustraire deux fois. Calculez l’argent restant après les dépenses prévues et les sommes affectées à l’épargne. Ne comptabilisez les remboursements de prêt obligatoires que dans une seule catégorie afin d’éviter les doublons. Comparez le montant prévu pour chaque catégorie au montant réellement dépensé. Notez les écarts les plus importants et leurs causes. Ajoutez les objectifs que vous souhaitez financer. Indiquez le montant cible, la date limite prévue et la cotisation d’épargne mensuelle. Définissez un objectif d’épargne mesurable et une échéance. Divisez le montant restant à épargner par le nombre de mois disponibles pour estimer une cotisation mensuelle. Saisissez la date à laquelle vous souhaitez atteindre votre objectif. Vérifiez que le montant à épargner chaque mois pour y parvenir est abordable. Saisissez le montant total que vous souhaitez épargner pour cet objectif, dans la même devise que le reste de votre budget. ........... Ajoutez un objectif à long terme, comme l’épargne-retraite ou l’indépendance financière. Gardez à portée de vue son horizon temporel et son indicateur de progression. Ajoutez un objectif à moyen terme, comme l’achat d’une voiture ou un apport pour un logement. Estimez le montant nécessaire, la date visée et la cotisation mensuelle. Ajoutez un objectif que vous souhaitez atteindre bientôt, comme un voyage ou un nouvel appareil. Indiquez le montant visé et la somme que vous pouvez mettre de côté chaque mois. Choisissez la méthode de gestion du budget qui vous convient. Il s’agit de trois approches possibles, et non de trois catégories de dépenses. Adaptez les pourcentages si nécessaire. Fixez des limites par catégorie (enveloppes physiques ou numériques) et suivez les achats par rapport à chaque limite. Fixez un plafond mensuel pour chaque enveloppe de dépenses (par exemple, les courses, les transports ou les loisirs). Diminuez le solde restant de l’enveloppe au fur et à mesure des achats. Répartissez tous les revenus disponibles entre les dépenses, l’épargne et les catégories de dettes, jusqu’à ce que le montant prévu non affecté soit nul. Attribuez à chaque euro de revenu disponible une affectation prévue : factures, dépenses flexibles, épargne, dettes ou réserve. Dans votre plan, visez à ne laisser aucun montant sans affectation. Repère de départ : 50 % du revenu après impôts pour les besoins, 30 % pour les envies et 20 % pour l’épargne et le remboursement des dettes au-delà des obligations essentielles. Adaptez cette règle à votre situation. Répartition indicative : environ 20 % du revenu après impôts pour l’épargne et le remboursement des dettes, en plus des mensualités minimales obligatoires. Ajustez au besoin. Répartition indicative : environ 30 % du revenu après impôts pour les dépenses facultatives, comme les repas au restaurant, les loisirs et les divertissements. Répartition indicative : environ 50 % du revenu après impôts pour les dépenses essentielles, comme le logement, les courses et les transports nécessaires. Adaptez-la à votre situation. Ajoutez chaque dette en cours. Pour chacune, indiquez le solde et le paiement mensuel, puis choisissez une priorité de remboursement. Choisissez le montant à consacrer au remboursement des dettes au-delà des minimums. La méthode boule de neige consiste généralement à rembourser d’abord le plus petit solde ; la méthode avalanche cible généralement les taux d’intérêt les plus élevés en premier. Choisissez une méthode de remboursement : la boule de neige donne la priorité aux petits soldes, tandis que l’avalanche privilégie les taux d’intérêt les plus élevés. Saisissez le montant supplémentaire à verser chaque mois pour la dette choisie. Saisissez le total des mensualités minimales obligatoires de toutes vos dettes pour le mois. Évitez de comptabiliser deux fois le même paiement ailleurs dans votre budget. Consignez les soldes et les mensualités des prêts étudiants, personnels ou autres. Ajoutez une entrée distincte si vous avez plusieurs prêts. Saisissez le solde impayé actuel de chaque carte de crédit et le paiement mensuel que vous prévoyez d’effectuer. Distinguez le solde dû du montant payé ce mois-ci. Choisissez vos objectifs d’épargne et indiquez le montant que vous souhaitez mettre de côté chaque mois. Vous pouvez ajouter d’autres objectifs ou catégories de placement. Consignez les cotisations régulières à la retraite et aux placements en fonction de vos priorités. Indiquez le montant mensuel prévu pour vos investissements. Distinguez-le de votre épargne de précaution à court terme et de votre fonds d’urgence. Saisissez le montant que vous prévoyez de verser chaque mois sur un compte de retraite ou un régime de pension. Choisissez un montant adapté à votre situation. Dressez la liste des achats et des voyages que vous prévoyez de financer au cours des prochaines années ; divisez le montant nécessaire par le nombre de mois disponibles. Indiquez un achat ou une expérience à court terme, fixez un montant cible et une date, puis estimez combien épargner chaque mois. Estimez l’équivalent de trois à six mois de dépenses essentielles comme objectif d’épargne possible, à adapter à votre situation. Calculez vos dépenses essentielles mensuelles et multipliez-les par 3 à 6 pour obtenir un objectif indicatif de fonds d’urgence. Adaptez cet objectif à votre situation. Ajoutez des catégories de dépenses flexibles au besoin. Fixez une limite mensuelle pour chacune et comparez-la aux dépenses réelles. Estimez les dépenses de santé à votre charge, comme les médicaments sur ordonnance, les consultations et le matériel médical. Prévoyez un budget pour les vêtements, les cosmétiques, les coupes de cheveux et les autres achats personnels. Distinguez les besoins des dépenses facultatives. Fixez une limite de dépenses pour les restaurants, les repas à emporter, le cinéma, les événements et les autres loisirs. Prévoyez un budget pour les transports en commun, le carburant, le stationnement, les services de covoiturage et les déplacements habituels. Incluez les frais prévus pour le mois. Fixez un montant mensuel réaliste pour les courses alimentaires, les produits d’entretien et les produits ménagers essentiels. Comparez-le aux dépenses réelles à la fin du mois. Ajoutez toute autre facture régulière qui ne figure pas déjà dans la liste. Indiquez un montant mensuel pour chaque dépense. Indiquez les abonnements et adhésions récurrents (streaming, logiciels, salle de sport, etc.). Incluez uniquement les services que vous payez actuellement. Ajoutez les frais d’assurance mensuels, par exemple pour la santé, le logement, la voiture ou l’assurance vie. Si nécessaire, convertissez les primes annuelles en montants mensuels. Indiquez les montants mensuels consacrés à l’électricité, à l’eau, au chauffage, à Internet et au téléphone. Vous pouvez détailler chaque poste et utiliser une moyenne lorsque les factures varient. Saisissez vos factures mensuelles d’accès à Internet à domicile et de téléphonie mobile, y compris les frais de service récurrents. Saisissez le coût mensuel total de l’électricité, de l’eau et du chauffage, ou répartissez-le en postes distincts. Les moyennes saisonnières peuvent vous aider à faire vos estimations. Indiquez vos frais de logement mensuels. Ajoutez le loyer ou le prêt immobilier, selon le cas, puis saisissez un montant. Les autres frais de logement peuvent inclure les frais de copropriété et les taxes foncières. Notez vos revenus mensuels nets (après impôts). Incluez uniquement les sommes que vous pensez raisonnablement recevoir. Ajoutez des sources au besoin ; estimez prudemment les revenus irréguliers. Incluez les activités complémentaires, les prestations, les loyers et les autres revenus supplémentaires. Ne considérez pas les revenus futurs incertains comme garantis. Ajoutez les prestations mensuelles, les revenus locatifs ou tout autre revenu complémentaire régulier, en indiquant le montant que vous percevez réellement. Incluez les revenus supplémentaires provenant d’un emploi à temps partiel, de la vente de services ou de missions ponctuelles. Estimez uniquement le montant que vous pensez raisonnablement percevoir ce mois-ci. Indiquez les sources de revenus récurrentes et fiables, comme le salaire net ou les prélèvements sur les bénéfices de l’entreprise. Utilisez les montants nets mensuels. Saisissez une estimation de vos revenus nets mensuels issus de missions indépendantes ou de votre entreprise, après déduction des frais professionnels et des impôts. Si votre activité est irrégulière, utilisez une moyenne prudente. Saisissez le montant total de votre salaire mensuel net, après impôts et retenues obligatoires. Si vous êtes payé à la semaine ou toutes les deux semaines, convertissez votre rémunération prévue en montant mensuel. montant Les cartes mentales vous aident à faire un brainstorming, à établir des relations entre les concepts, à organiser et à générer des idées. Cependant, les modèles de cartes mentales offrent un moyen plus facile de commencer, car il s'agit de cadres qui contiennent des informations sur un sujet spécifique avec des instructions d'orientation. Par essence, les modèles de cartes mentales assurent la structure qui combine tous les éléments d'un sujet spécifique et servent de point de départ à votre carte mentale personnelle. Ils constituent une ressource qui offre une solution pratique pour créer une carte heuristique sur un sujet particulier, que ce soit dans le domaine des affaires ou de l'éducation. Mindomo vous propose des modèles de cartes mentales intelligentes qui vous permettent de fonctionner et de penser sans effort. Vous pouvez choisir parmi une variété de cartes mentales vierges provenant des comptes professionnels ou éducatifs de Mindomo, ou vous pouvez créer vos propres modèles de cartes heuristiques à partir de zéro. Toute carte heuristique peut être transformée en modèle de carte heuristique en ajoutant des notes d'orientation à l'un de ses sujets.Modèle de budget personnel
À propos de ce modèle
Modèle de budget personnel
Total des revenus mensuels
Total des dépenses mensuelles
IMPORTANT
Budget personnel
Bilan budgétaire mensuel
Suivre la progression vers les objectifs
Ajuster le budget du mois prochain
Repérer les dépenses excessives
Calculer le solde restant
Revenus − dépenses − épargne = solde
Comparer les dépenses prévues et réelles
Objectifs financiers
Définir un montant et une échéance
Date limite
Montant cible
Long terme
ajouter un objectif (p. ex. la retraite ou l’indépendance financière)
Moyen terme
ajouter un objectif (p. ex. l’achat d’une voiture ou un apport immobilier)
Court terme
ajouter un objectif (p. ex. épargner pour un voyage)
Méthodes de budgétisation
Budget par enveloppes
Fixer des plafonds de dépenses par catégorie
Budget à base zéro
Attribuer un rôle à chaque euro
Règle du 50/30/20
20 % pour l’épargne et le remboursement des dettes
30 % pour les envies
50 % pour les besoins essentiels
Remboursement des dettes
Paiements supplémentaires
Méthode boule de neige ou avalanche pour rembourser les dettes
Mensualités minimales
Prêts étudiants ou personnels
Soldes des cartes de crédit
Épargne et placements
Objectifs à long terme
Versements pour les placements
Cotisations de retraite
Épargne à court terme
Voyage ou achat important
Fonds d’urgence
Constituer une réserve couvrant 3 à 6 mois de dépenses essentielles
Dépenses variables
Soins de santé et médicaments
Achats et soins personnels
Restaurants et divertissements
Transport et carburant
Courses alimentaires et articles ménagers
Dépenses fixes
Abonnements et cotisations
Primes d’assurance
Charges et services courants
Internet et téléphone
Électricité, eau et chauffage
Logement
Revenus
Revenus supplémentaires
Prestations ou revenus locatifs
Revenus d’une activité complémentaire
Revenus principaux
Revenus d’activité indépendante / d’entreprise
Salaire (après impôts)
Pourquoi utiliser un modèle de carte mentale Mindomo ?
Un modèle a plusieurs fonctionnalités :
-
Produits
-
Usages
- Usages généraux
- Cartes mentales pour l'éducation
- Cartes mentales pour les entreprises
- Cartes mentales pour le développement personnel
- Technologie d'assistance
- Collaboration en équipe
- Briefs de campagne pour les spécialistes marketing
- Ateliers de découverte client pour les consultants
- Parcours d'intégration pour les RH et L&D
- Gestion des connaissances
- Matrice de compétences d'équipe
- Bibliothèque de missions
- Rôles
- Spécialistes marketing
- RH et L&D
- Consultants
- Gestion de projet
- Planification de campagne marketing
- Déploiements de formation des employés
- Périmètre des prestations
- Organisation des idées
- Arbres de problèmes
- Analyse des besoins de formation
- Avantages des cartes mentales
-
Solutions
- Guides
- Créer des présentations avec des cartes mentales
- Comment apprendre avec des cartes mentales
- Planifier et organiser avec des cartes mentales
- Comment prioriser les tâches avec des cartes mentales
- Comment prendre des notes avec des cartes mentales
- Témoignages clients
- Développer du contenu éducatif pour 11 000 médecins
- Workflow d'équipe : de l'essai à l'indispensable en deux mois
- 10 ans sans diapositives : repenser les cours d'architecture
- Lire toutes les histoires
-
Ressources
- Les bases
- Top 21 Exemples de cartes mentales
- Qu'est-ce qu'une carte mentale ?
- Logiciel de diagramme de Gantt
- Modèles de carte conceptuelle
- Modèles de diagrammes
- Guides & Support
- Tutoriels vidéo
- Centre d'aide
- Forum
- Exemples et modèles
- Comment faire une carte mentale ?
- Qu'est-ce qu'une carte conceptuelle ?
- Comment créer un diagramme de Gantt
- Pages de fonctionnalités
- Éducation
- Devoirs pour enseignants
- Travail & Personnel
- Bureau
- Le blog Mindomo
- Tarifs
- Connexion
- Inscription
- Tableau de bord
Créer
- Générateur de Cartes Mentales IA Transformez une invite ou un document en diagramme en quelques secondes.
- Créateur de Listes en ligne Rédigez une liste structurée et visualisez-la sous forme de carte.
- Logiciel de Diagrammes de Gantt en ligne Transformez vos sujets en tâches et visualisez tout le calendrier.
 Modèles
 de Cartes Mentales Vierges
Partez d'une carte qui fonctionne déjà, puis personnalisez-la.
Gestion des connaissances
Avantages des cartes mentales
Pourquoi la pensée visuelle facilite la mémorisation et la planification.
Les bases
Guides & Support
Exemples et modèles
Pages de fonctionnalités
 Blog
Le blog Mindomo
Guides, exemples et recherches sur la pensée visuelle.
Voir tous les articles